财务公平审查的会计处理,正把足球俱乐部合规边界推到台前。欧足联财务可持续规则与英超盈利可持续规则,都要求收入成本和资产真实公允。一旦关联交易、资产出售、球员交换进入报表,数字就不再单纯。曼城、切尔西、埃弗顿、诺丁汉森林的案例提醒人们,边界不清,公平竞争就会被会计技巧侵蚀。
这场审查并非突然出现。欧足联多年推行财政公平,后来改成财务可持续,英超也推出盈利与可持续规则。俱乐部要提交财务报表,解释亏损来源、关联交易和资产处置。审查人员不再只看最终盈亏,而是追问每一笔收入是否真实、每一项成本是否完整、每一次估值是否有依据。会计处理于是从后台走到前台。
曼城与英超的争端最受关注。联赛指控曼城在多个赛季未准确披露关联方赞助收入,并质疑教练薪酬和球员转会中的安排。瓜迪奥拉带领的球队强调所有账目经过审计,但审查方认为,关联方支付是否按市场价入账,不能由俱乐部单方决定。哈兰德等高薪球员的合同结构,也让收入与成本匹配变得复杂。
切尔西把两家酒店出售给关联公司,再把收益计入盈利与可持续规则计算,引发合规争论。支持者说交易真实发生,资产也确实易手。反对者指出买方与俱乐部同属一个所有者,价格是否公允需要独立证据。英超随后收紧关联方交易规则,要求更充分披露和更严格估值。会计确认的时点与对象,直接决定亏损缺口能否被填平。
埃弗顿和诺丁汉森林违反盈利与可持续规则被扣分,争议集中在球员销售利润的确认期间。俱乐部常在六月末完成交易,把出售青训球员的收益记入当期,因为青训成本早已费用化。审查方要看谈判是否真实、风险报酬是否转移、关联方是否参与。莱斯特城曾与联赛争执降级后会计期间。规则与商业现实之间,灰色地带仍需厘清。
尤文图斯因虚假资本收益案受到处罚,核心是球员交换作价。两家俱乐部把球员估值抬高,账面产生出售收益,却未必有现金流入。意大利足协和欧足联审查后认为,这种操作偏离公允价值,实质是修饰报表。案件牵涉多名球员和多家意甲俱乐部,也让欧冠参赛资格受影响。pg会计利润与真实经济能力之间的差距,成为合规审查焦点。
巴塞罗那通过出售未来转播权等杠杆,把一次性收入计入当期,缓解工资帽和亏损压力。西甲联盟审查交易是否属于真实经营收入,还是提前透支未来。俱乐部认为出售资产合法,且现金已经到账。批评者担心,若未来转播收入被抵押,后续赛季竞争力会被削弱。会计确认的分期与一次性之分,改变了报表面貌,也改变了转会空间。
巴黎圣日耳曼的赞助合同和工资账单,长期是财务公平审查的样本。卡塔尔背景的关联方赞助是否高于市场价,欧足联曾重新评估。姆巴佩等球星的巨额合同,涉及签字费、忠诚奖金和肖像权分配,会计上要分多年确认。若收入被高估或成本被递延,规则约束就会松动。法甲和欧冠的竞争格局,也因此与会计处理紧密相连。
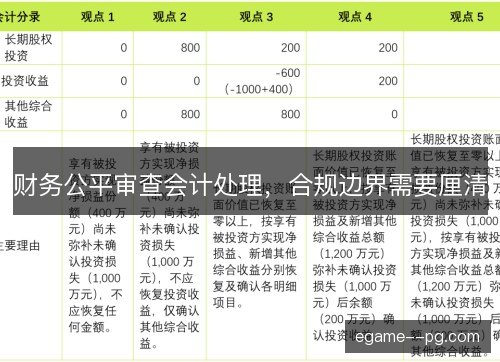
会计处理之所以成为战场,是因为足球俱乐部的主要资产是球员注册权。转会费要按合同年限摊销,出售时的账面价值决定利润大小。青训球员成本低,一旦高价出售,几乎全是纯利润。续约、租借、买断条款又会改变摊销节奏。俱乐部自然会选择有利确认方式,审查方则要判断这些选择是否符合准则,是否反映真实经营。
合规边界绕不开公允价值。关联方交易不能只靠双方约定,需要可比市场数据、独立评估和商业理由。实质重于形式同样关键。合同可以设计成赞助、租赁或出售,但审查方要看风险与报酬是否真正转移。充分披露也不可缺。隐藏关联关系、模糊交易目的,会让报表失去可信度。边界若只由俱乐部解释,规则就难以执行。
审查机构判断合规与否,通常依靠证据链。独立估值报告、董事会纪要、银行流水、合同附件和可比交易,都会被逐项核对。欧足联与英超在举证标准和处罚权限上并不完全相同,同一笔交易可能得到不同结论。俱乐部因此面对双重甚至多重审查。规则之间的缝隙,正是合规边界最需要厘清的地方。
这些争议已经带来实际后果。埃弗顿和诺丁汉森林被扣分,莱斯特城面临降级后财务规则争议,曼城案件可能影响英超冠军和欧战资格。尤文图斯曾被扣除联赛积分并退出欧战。巴塞罗那的杠杆交易限制其注册新援。切尔西的关联出售也推动规则补漏。处罚不只是罚款,更会改变转会计划、教练去留和球员前途。
规则本身也在移动。欧足联逐步转向财务可持续,强调工资、转会费和经纪人费用占比。英超讨论锚定机制,把支出上限与联赛最低收入球队挂钩。西甲则长期实行工资帽和注册控制。这些制度都依赖会计数据,若确认口径不统一,俱乐部就会寻找套利空间。未来审查可能更实时、更细颗粒,也更依赖数据系统。
对俱乐部而言,合规边界清晰并不等于束缚。它让赞助谈判、球员买卖和资产处置有稳定预期。对联赛和欧足联而言,统一会计口径能减少争议,避免豪门用财务技巧放大优势。对球迷和球员而言,透明报表意味着竞争结果更可信。足球需要资本,也需要规则。把会计处理说清楚,正是让资本与公平共处的前提。
往后看,财务公平审查不会停在纸面。曼城案、切尔西酒店交易、巴塞罗那杠杆、尤文图斯资本收益案,都会继续塑造判例。俱乐部会聘请更多会计与律师团队,审查方也会升级估值和审计手段。真正需要守住的,是经济实质与报表数字之间的对应关系。边界越清楚,足球的竞争越接近它宣称的公平。